Ein neuer Job verändert oft mehr als nur den Arbeitsalltag. Gehalt, Fahrtkosten, Versicherungen und monatliche Spielräume können sich verschieben. Wer den beruflichen Neustart nutzt, um seine laufenden Kredite und einen dauerhaft genutzten Dispokredit zu überprüfen, kann seine Finanzstruktur übersichtlicher gestalten. Eine Umschuldung kommt dabei infrage, wenn sie rechnerisch einen Vorteil bringt und die neue Rate langfristig zum Einkommen passt.
Ein Jobwechsel ist ein guter Anlass für einen finanziellen Kassensturz. Mit dem ersten Gehalt des neuen Arbeitgebers ändern sich möglicherweise die verfügbaren Mittel. Gleichzeitig laufen ältere finanzielle Verpflichtungen unverändert weiter. Das können ein Ratenkredit für das Auto, eine Finanzierung für Möbel oder Technik und ein überzogenes Girokonto sein. Jede einzelne Verpflichtung mag überschaubar erscheinen. In der Summe entstehen jedoch mehrere monatliche Abbuchungen, unterschiedliche Zinssätze und verschiedene Restlaufzeiten. Gerade ein dauerhaft genutzter Dispokredit verdient Aufmerksamkeit. Er ist für kurzfristige Engpässe gedacht und kann auf Dauer vergleichsweise hohe Kosten verursachen. Eine Umschuldung kann helfen, mehrere Verbindlichkeiten neu zu strukturieren. Ob sie tatsächlich sinnvoll ist, entscheidet aber nicht die Zahl der bestehenden Kredite allein. Entscheidend sind die Gesamtkosten.Der Jobwechsel ist ein sinnvoller Zeitpunkt für einen Finanzcheck
Nach einem Stellenwechsel lohnt es sich zunächst, die neue finanzielle Situation realistisch zu erfassen. Das neue Bruttogehalt allein sagt wenig darüber aus, wie viel Geld künftig tatsächlich zur Verfügung steht. Relevant sind unter anderem das monatliche Nettoeinkommen, regelmäßige Fixkosten, Fahrtkosten, mögliche Ausgaben für Homeoffice oder Arbeitswege sowie bestehende Kreditraten. Auch variable Ausgaben sollten berücksichtigt werden. Wer beispielsweise künftig mehr verdient, gleichzeitig aber häufiger mit dem Auto pendelt, muss einen Teil des Gehaltszuwachses bereits für zusätzliche Mobilitätskosten einplanen. Umgekehrt können mehr Homeoffice-Tage oder ein kürzerer Arbeitsweg die monatlichen Ausgaben reduzieren. Sinnvoll ist deshalb eine einfache Haushaltsrechnung: Nettoeinkommen minus feste Ausgaben minus durchschnittliche variable Ausgaben minus bestehende Kreditraten = monatlicher finanzieller Spielraum. Dabei sollte nicht der gesamte verbleibende Betrag für eine Kreditrate verplant werden. Ein finanzieller Puffer für Reparaturen, Nachzahlungen oder andere ungeplante Ausgaben bleibt wichtig.Besonders der dauerhaft genutzte Dispo sollte geprüft werden
Ein Dispositionskredit ist praktisch, wenn zwischen zwei Gehaltseingängen kurzfristig Geld fehlt. Problematisch wird er, wenn das Konto über viele Monate nicht mehr dauerhaft ins Plus kommt. In diesem Fall dient der Dispo faktisch nicht mehr zur Überbrückung eines kurzfristigen Engpasses. Er wird zu einer längerfristigen Finanzierung ohne festen Tilgungsplan. Das kann auch psychologisch ungünstig sein. Nach dem Gehaltseingang sieht das Konto zunächst besser aus. Miete, Versicherungen und andere Abbuchungen führen anschließend aber wieder ins Minus. Die eigentliche Verschuldung bleibt bestehen. Auch die Hinweise der Verbraucherzentrale zum Umgang mit finanziellen Engpässen raten dazu, einen Dispokredit nicht dauerhaft auszureizen, da hierfür erhebliche Zinskosten entstehen können. Wer seinen finanziellen Spielraum einschätzt, sollte deshalb prüfen, ob sich der negative Kontostand innerhalb weniger Monate aus eigener Kraft abbauen lässt. Ist das nicht realistisch, kann eine strukturierte Rückzahlung sinnvoller sein.Was passiert bei einer Umschuldung?
Bei einer Umschuldung wird ein bestehender Kredit durch einen neuen Kredit abgelöst. Es können auch mehrere Verbindlichkeiten zusammengeführt werden. Ein typischer Fall könnte so aussehen: Neben einem dauerhaft genutzten Dispo bestehen zwei Ratenkredite mit unterschiedlichen Restlaufzeiten. Mit einem neuen Ratenkredit werden diese Verbindlichkeiten vollständig oder teilweise abgelöst. Anschließend bleibt im Idealfall nur noch eine monatliche Rate. Das schafft zunächst Übersicht. Ein finanzieller Vorteil entsteht dadurch jedoch noch nicht automatisch. Entscheidend ist, ob der neue Kredit unter Berücksichtigung aller Kosten günstiger ist oder zumindest einen anderen nachvollziehbaren Vorteil bietet, etwa eine dauerhaft tragbarere Monatsrate.Wann sich die Umschuldung rechnen kann
Besonders interessant ist eine Prüfung, wenn ein großer Teil der offenen Verbindlichkeiten aus einem dauerhaft beanspruchten Dispokredit besteht oder ältere Kredite vergleichsweise ungünstige Konditionen haben. Beim Vergleich sollte der Blick nicht allein auf die neue Monatsrate fallen. Eine niedrigere Rate lässt sich häufig durch eine längere Laufzeit erreichen. Dadurch verbessert sich zwar der monatliche Spielraum, gleichzeitig können über die gesamte Laufzeit höhere Zinskosten entstehen. Wichtiger sind deshalb vier Werte:Restschuld der bisherigen Kredite
Zunächst muss bekannt sein, welcher Betrag tatsächlich noch zurückgezahlt werden muss. Die ursprünglich aufgenommene Kreditsumme hilft für diesen Vergleich kaum weiter.Effektiver Jahreszins
Der effektive Jahreszins eignet sich besser für den Vergleich von Kreditangeboten als der reine Sollzins, weil er wesentliche preisbestimmende Kreditkosten berücksichtigt. Wie sich die Zinssätze für neu abgeschlossene Konsumentenkredite entwickeln, lässt sich beispielsweise über die regelmäßig aktualisierte Zinsstatistik der Deutschen Bundesbank für Konsumentenkredite nachvollziehen. Individuelle Kreditangebote können davon allerdings deutlich abweichen, weil unter anderem Bonität, Kreditsumme und Laufzeit eine Rolle spielen.Restlaufzeit
Ein bestehender Kredit, der ohnehin in wenigen Monaten vollständig zurückgezahlt wäre, muss nicht zwangsläufig in eine neue Finanzierung aufgenommen werden. Eine Umschuldung kann sonst dazu führen, dass die Schuld länger bestehen bleibt als ursprünglich geplant.Gesamtkosten des neuen Kredits
Die entscheidende Frage lautet nicht: „Wie hoch ist meine neue Rate?“ Sie lautet: Wie viel muss ich insgesamt zurückzahlen und welche Kosten entstehen für die Ablösung der bestehenden Verträge? Bestehende Kredite müssen nicht immer komplett gebündelt werden Eine Umschuldung muss kein Alles-oder-nichts-Modell sein. Angenommen, ein älterer Ratenkredit läuft zu günstigen Konditionen, während gleichzeitig ein Dispo und ein deutlich teurerer Konsumentenkredit bestehen. Dann kann es sinnvoll sein, den günstigen Vertrag weiterlaufen zu lassen und nur die anderen Verbindlichkeiten neu zu ordnen. Wer unterschiedliche Möglichkeiten prüfen möchte, sollte deshalb zunächst für jeden Kredit Restschuld, Zinssatz, Rate und verbleibende Laufzeit notieren. Erst danach lässt sich beurteilen, welche Verträge überhaupt in eine Neuordnung einbezogen werden sollten. Eine weiterführende Einordnung dazu, wie sich mehrere bestehende Verpflichtungen durch einen Umschuldungskredit zusammenfassen lassen, kann bei dieser Prüfung als zusätzliche Orientierung dienen. Entscheidend bleibt jedoch immer der Vergleich der individuellen Gesamtkosten und Konditionen.Vorzeitige Ablösung: Konditionen des alten Vertrags prüfen
Vor einer Umschuldung sollte geklärt werden, zu welchen Bedingungen bestehende Kredite vorzeitig zurückgezahlt werden können. Allgemeine Verbraucherdarlehen können grundsätzlich vorzeitig ganz oder teilweise zurückgezahlt werden. Dadurch reduzieren sich die noch anfallenden Kreditkosten. Je nach Vertrag und Konstellation kann allerdings eine Vorfälligkeitsentschädigung relevant werden. Die Verbraucherzentrale erläutert die Rechte bei der vorzeitigen Rückzahlung von Verbraucherkrediten und bietet damit eine neutrale Grundlage für die Prüfung bestehender Verträge. Vor einer Entscheidung empfiehlt sich deshalb, bei der bisherigen Bank einen aktuellen Ablösebetrag anzufordern. Erst mit dieser Zahl lässt sich ein neuer Kredit seriös dagegenstellen.Die neue berufliche Situation spielt ebenfalls eine Rolle
Ein Jobwechsel kann die finanzielle Ausgangslage verbessern. Gleichzeitig bedeutet ein neuer Arbeitsvertrag nicht automatisch, dass eine Finanzierung unmittelbar zu besseren Konditionen möglich ist. Kreditgeber prüfen die wirtschaftliche Situation individuell. Dabei können regelmäßiges Einkommen, bestehende Verpflichtungen, Haushaltsüberschuss und weitere Bonitätsmerkmale berücksichtigt werden. Auch die aktuelle Beschäftigungssituation kann Teil der Prüfung sein. Wer gerade erst in einer neuen Stelle begonnen hat, sollte deshalb nicht davon ausgehen, dass ein höheres Gehalt automatisch zu einer Kreditzusage führt. Eine Kreditanfrage oder eine erste positive Prüfung ist außerdem noch keine Auszahlung. Erst wenn der Kreditgeber die notwendigen Angaben und Unterlagen geprüft und ein verbindlicher Vertrag zustande gekommen ist, kann eine Ablösung bestehender Verbindlichkeiten erfolgen.Vorsicht vor dem „freien Geld“ nach der Ablösung
Ein häufig unterschätztes Risiko entsteht nach einer erfolgreichen Umschuldung. Wird beispielsweise ein Dispokredit über einen Ratenkredit ausgeglichen, steht der Dispositionsrahmen auf dem Konto möglicherweise weiterhin zur Verfügung. Wer ihn anschließend erneut nutzt, hat schnell wieder zwei Schuldenpositionen: den neuen Ratenkredit und einen erneut ausgeschöpften Dispo. Eine Umschuldung funktioniert deshalb nur nachhaltig, wenn gleichzeitig die Ursachen der bisherigen Verschuldung berücksichtigt werden. Hilfreich kann sein, den Disporahmen nach der Ablösung zu reduzieren, das Monatsbudget neu festzulegen und einen festen Betrag als Rücklage einzuplanen.Fünf Punkte vor der Entscheidung
Vor einer Umschuldung nach dem Jobwechsel sollten diese Fragen beantwortet sein:- Wie hoch sind die aktuellen Restschulden aller bestehenden Kredite?
- Welche effektiven Zinsen und Restlaufzeiten gelten derzeit?
- Welche Kosten entstehen bei einer vorzeitigen Ablösung?
- Ist die neue monatliche Rate auch bei ungeplanten Ausgaben dauerhaft tragbar?
- Sind die Gesamtkosten der neuen Finanzierung tatsächlich günstiger oder ist zumindest der finanzielle Vorteil der neuen Struktur nachvollziehbar?
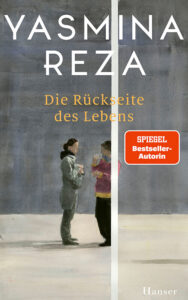 Yasmina Reza kennen viele als Autorin von „Der Gott des Gemetzels“. Ihr neues Buch zeigt eine andere Seite: Reza hat jahrelang Strafprozesse beobachtet und ihre Eindrücke in 54 kurzen Texten festgehalten. Gerichtsreportagen wechseln sich ab mit literarischen Skizzen und persönlichen Beobachtungen, darunter Erinnerungen an den Schauspieler Bruno Ganz und den Schriftsteller Imre Kertész. Das Ergebnis ist ein Buch, das die Grenzen zwischen Reportage, Essay und Literatur bewusst unscharf lässt. Wer Prozesse kennt, wird Rezas Blick sofort wiedererkennen. Wer sie noch nicht kennt, lernt einen Gerichtssaal auf eine Weise kennen, die kein Lehrbuch leisten könnte.
Yasmina Reza: Die Rückseite des Lebens. Hanser Verlag 2025. 200 Seiten. 24,00 € (Hardcover), 14,00 € (Taschenbuch).
 Marc Ohrendorf hat mit „
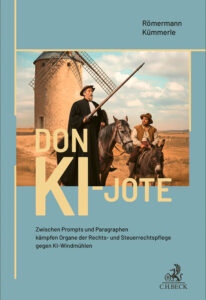 Was bleibt von juristischer Expertise, wenn KI neben Recherche und Routinearbeiten auch Gutachten, Schriftsätze und Subsumtionen vorbereitet? Volker Römermann und Götz Kümmerle nehmen den technologischen Wandel und seine Folgen für die Rechtsberufe unter die Lupe. Ihre streitbare Analyse verbindet Legal Tech, Berufsrecht und Berufsethik. Im Zentrum steht die Frage, wie sich Verantwortung, Vertrauen und professionelle Urteilskraft in einer zunehmend automatisierten Rechtswelt entwickeln werden.
Volker Römermann, Götz Kümmerle: Don KI-jote. Zwischen Prompts und Paragraphen kämpfen Organe der Rechts- und Steuerrechtspflege gegen KI-Windmühlen. C.H.BEC K 2026. 267 Seiten. 29,80 Euro.
 Wie verändert KI den Rechtsmarkt, und welche Regeln braucht KI ihrerseits? Diese Doppelfrage steht im Mittelpunkt von „Der Jura und KI Podcast“, in dem Benedikt Raquet und Tobias Voßberg alle zwei Wochen aktuelle Entwicklungen an der Schnittstelle von Recht und Künstlicher Intelligenz unter die Lupe nehmen. Sie analysieren Gesetzesinitiativen, Gerichtsurteile und regulatorische Trends, testen neue Tools und sprechen mit Expert:innen aus Praxis, Wissenschaft und Politik. Der Podcast ist werbefrei und über die Plattform Steady finanziert. Für alle, die verstehen wollen, was EU AI Act, LegalTech-Startups und automatisierte Vertragsprüfung für den Berufsalltag bedeuten, ist er ein guter Einstieg.
Auf Apple Podcasts und Spotify: „Der Jura und KI Podcast“
 Ein forensischer Ermittler nimmt die Psychologie von Tätern auseinander. Gibt es ein Mörder-Gen, oder wird jeder Mensch unter bestimmten Umständen zum Verbrecher? Benjamin Knull, forensischer Ermittler und Aufklärer im Wirecard-Skandal, geht dieser Frage in seinem neuen Buch nach. Er räumt mit Klischees über Psychopathen auf und zeigt, wie kriminelles Verhalten tatsächlich entsteht. Ein Buch für alle, die verstehen wollen, was Menschen zu Tätern macht.
Benjamin Knull: Verbrechen verstehen. Wie Menschen zu Tätern werden. Frankfurter Allgemeine Buch, 208 Seiten, 2026, 24 €
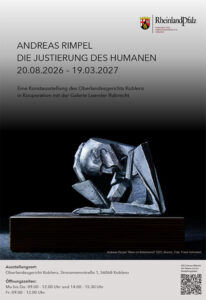 Wer im Oberlandesgericht Koblenz über einen Fall nachdenkt, hat ab dem 20. August 2026 Gesellschaft: Andreas Rimpels Skulptur „Grübler“ macht das Nachdenken zum Ausstellungsstück. Bis zum 19. März 2027 zeigt der Künstler unter dem Titel „Die Justierung des Humanen“ Arbeiten, die genau dort ansetzen, wo Richterinnen und Richter täglich stehen, zwischen Zweifel, Schuld und Verantwortung. Sein „Mann im Büßerhemd“ bringt diese Fragen so direkt auf den Punkt, dass man sich fragt, wer hier eigentlich wen verhört. Rimpel verbindet Bauhaus-Klarheit mit kubistischer Zerlegung und macht damit sichtbar, was sonst nur verhandelt wird.